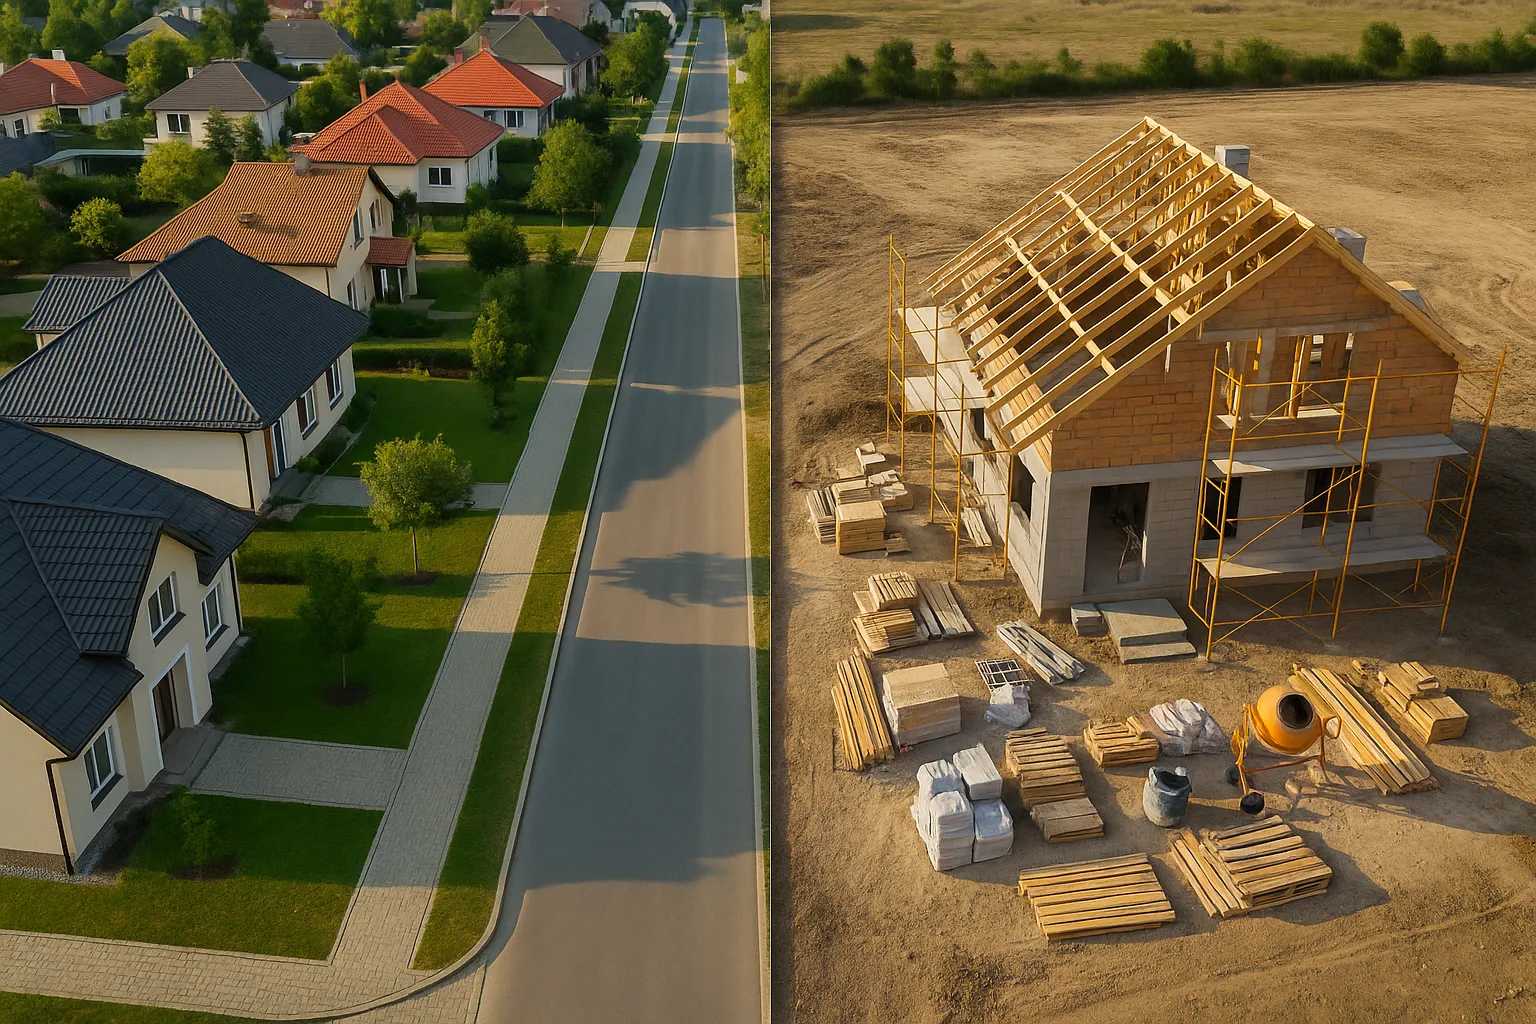
Depois de contemplada, a carta de crédito do consórcio imobiliário pode ser usada para comprar um imóvel pronto ou, conforme as regras do grupo, para comprar terreno e construir. As duas opções têm vantagens e desafios. Veja o comparativo para decidir o que faz mais sentido no seu caso.
Comprar casa pronta com consórcio
Vantagens
- Mudança mais rápida: depois da contemplação e da análise da documentação, o imóvel já está pronto para uso;
- Processo mais simples: a análise envolve o imóvel e o vendedor, sem etapas de obra;
- Bairro conhecido: em regiões consolidadas, serviços e comércio já existem;
- Você vê o que está comprando: a avaliação do bem é mais direta.
Desvantagens
- Custo por m² pode ser maior: o preço inclui a margem de quem vende;
- Menos personalização: o imóvel pode não atender todas as suas preferências;
- Valor da carta e preço do imóvel nem sempre batem: pode ser preciso complementar com recursos próprios ou ajustar a escolha.
Construir com consórcio (terreno e obra)
Vantagens
- Personalização: você define projeto, acabamentos e detalhes;
- Controle do custo: dependendo da gestão da obra e dos fornecedores, construir pode sair mais barato do que comprar pronto, mas isso varia muito de caso para caso;
- Imóvel novo: sem reformas imediatas.
Desvantagens
- Mudança mais demorada: ao tempo da contemplação soma-se o tempo da obra;
- Riscos e imprevistos: atrasos, custos extras e gestão de fornecedores;
- Mais documentação: terreno regular, projeto aprovado, alvará, ART ou RRT e cronograma de obra;
- Crédito liberado por etapas: a administradora libera o dinheiro conforme a obra avança, com vistorias. Se a obra atrasa, a liberação também atrasa.
O passo a passo da construção está em consórcio para terreno e construção.
Qual opção escolher?
Depende do seu momento e do quanto você quer (e consegue) se envolver:
- Se a prioridade é previsibilidade e menos trabalho, comprar pronto tende a ser mais adequado;
- Se a prioridade é personalização, você tem tempo e reserva para imprevistos, construir pode fazer sentido.
Nos dois casos, lembre que a contemplação acontece por sorteio ou lance e não tem data garantida. Planeje sem contar com um mês específico. Veja como ser contemplado no consórcio.
Dica: use a espera para pesquisar
Enquanto a cota não é contemplada, pesquise imóveis e terrenos e organize a documentação. Assim, quando o crédito estiver disponível, a decisão fica mais rápida e a análise da administradora tende a correr sem surpresas.
Quando o consórcio não é o caminho
- Você precisa do imóvel em pouco tempo e não tem recursos para lance. A espera pelo sorteio é imprevisível. Se houver recursos, uma carta contemplada pode ser uma alternativa.
- A parcela não tem folga no orçamento. Ela é reajustada periodicamente e tende a subir.
- No caso da obra, não há reserva para imprevistos. A liberação por etapas não cobre atrasos nem estouros de orçamento.
Para comparar com o financiamento, veja diferenças entre consórcio e financiamento.
Próximo passo
Seja para comprar pronto ou construir, a Fexcon faz um estudo gratuito do seu caso com comparativo de prazo e custo, e acompanha documentação, lance e liberação do crédito até a carta na mão. Sem promessa de contemplação e sem pressão. Conheça o método Acelera Bem ou teste valores no simulador.